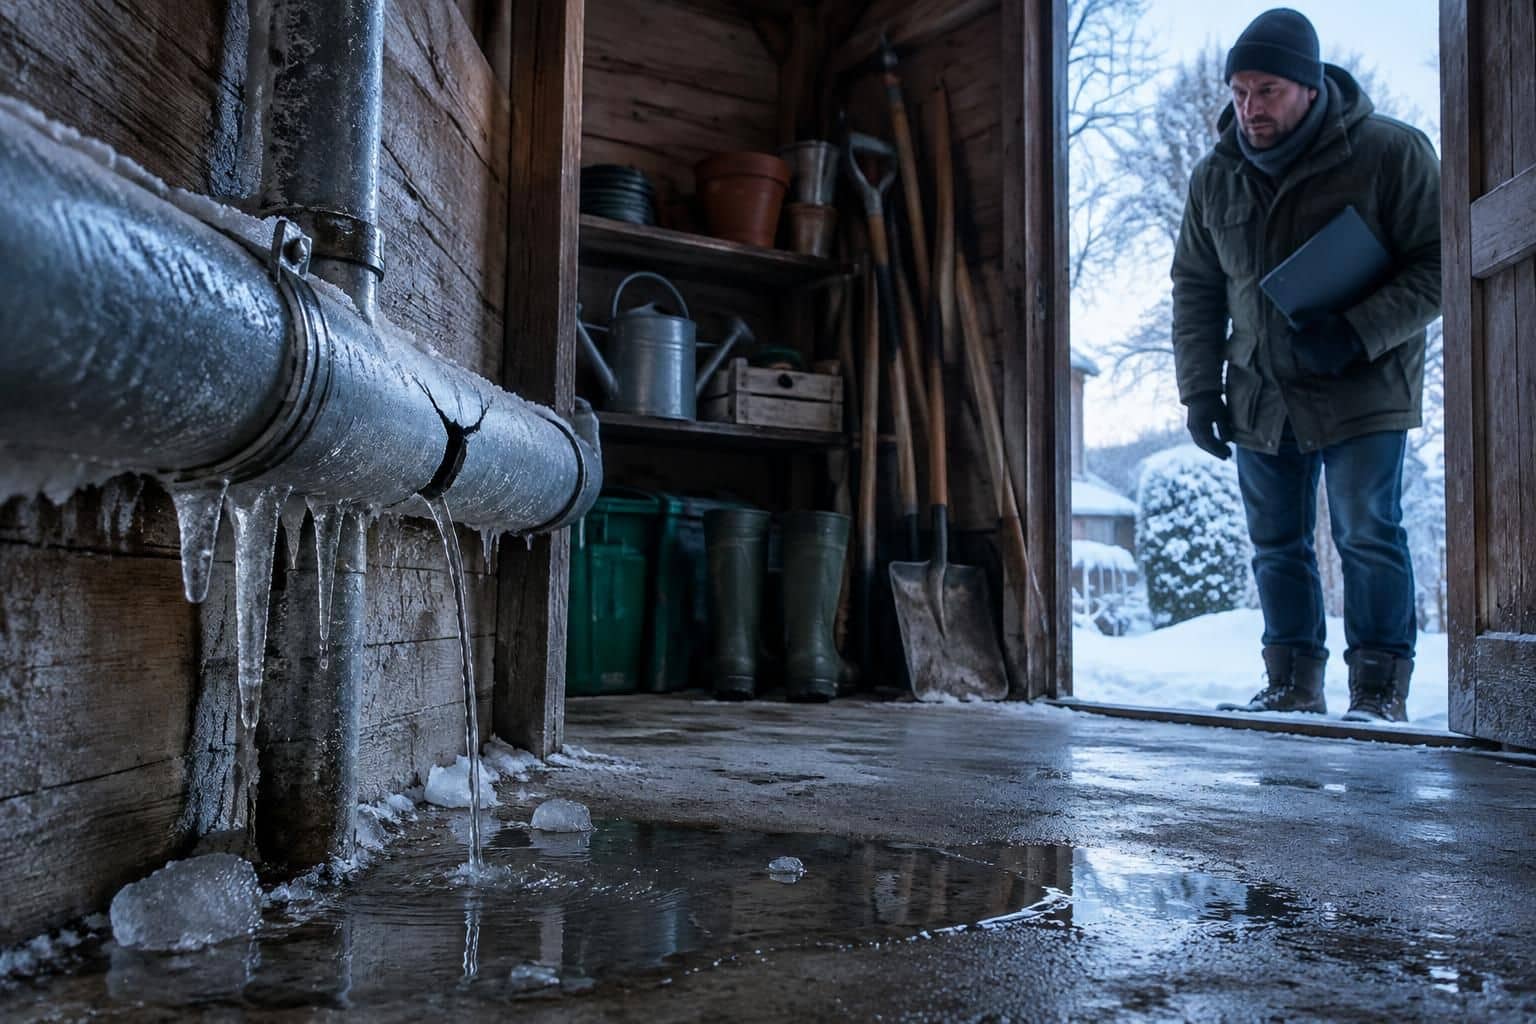
Une arrivée d’eau immobilisée par le froid dans un garage, puis une fuite découverte au dégel : quelques heures suffisent pour transformer un incident discret en chantier coûteux. Dans une annexe peu fréquentée, l’eau peut endommager les cloisons, l’outillage ou les appareils stockés avant même que l’occupant remarque une baisse de pression. Pourtant, la présence d’une garantie dégât des eaux dans son contrat ne signifie pas que toutes les dépenses seront remboursées : le bâtiment concerné, l’origine du dommage et les précautions imposées comptent autant que l’étendue des dégâts.
Prenons le cas fictif de Claire, propriétaire d’une maison accompagnée d’un ancien atelier alimenté en eau. Après plusieurs nuits de gel, un raccord cède et détrempe le doublage intérieur. Son assurance habitation peut intervenir, mais plusieurs vérifications s’imposent : l’atelier est-il déclaré, la garantie gel couvre-t-elle la conduite et les biens entreposés sont-ils assurés ? De la lecture des conditions particulières à la préparation de la déclaration de sinistre, chaque étape permet de distinguer les frais potentiellement indemnisables de ceux qui restent à sa charge.
Dépendance assurée : vérifier que le bâtiment et ses canalisations figurent au contrat
Garage, atelier ou abri : la définition de la dépendance détermine la couverture

Le premier réflexe consiste à identifier le statut du local dans les documents contractuels. Le mot dépendance ne désigne pas exactement les mêmes constructions chez tous les assureurs : certains distinguent les bâtiments attenants, les annexes séparées et les installations situées à une autre adresse.
Une remise maçonnée à dix mètres de la maison peut ainsi relever d’une catégorie différente d’un garage accessible depuis la cuisine. La superficie, le mode de construction, l’usage et parfois la distance avec le logement principal influencent les conditions de prise en charge.

Claire doit donc confronter la situation réelle aux conditions particulières, qui précisent les caractéristiques déclarées, puis aux conditions générales, qui définissent les termes employés. La seule mention de la maison sur l’attestation ne suffit pas à établir l’étendue exacte de la protection de l’atelier.
Cette vérification devient essentielle après une transformation : installation d’un point d’eau, agrandissement, aménagement d’une buanderie ou utilisation professionnelle. Une ancienne remise servant désormais de studio ne présente plus nécessairement le risque initialement décrit.
Canalisation gelée dans une annexe : identifier les équipements réellement couverts
Il faut ensuite suivre le trajet de l’alimentation, depuis la conduite principale jusqu’au robinet concerné. Une assurance peut traiter différemment un tuyau intérieur, une liaison enterrée dans le jardin, un réseau apparent extérieur ou un appareil sanitaire installé dans un local non chauffé.
Dans notre exemple, le raccord endommagé se trouve à l’intérieur de l’atelier, mais l’arrivée traverse une cour. Si la rupture est finalement localisée sous cette cour, une extension relative aux canalisations extérieures ou enterrées peut devenir déterminante.
Le contenu mérite une lecture distincte : assurer les murs ne revient pas automatiquement à protéger les objets entreposés. Les plafonds applicables à l’outillage, au mobilier de jardin, aux vélos ou aux appareils électroménagers peuvent être spécifiques aux bâtiments annexes.
Une activité professionnelle appelle une vigilance supplémentaire. Le matériel utilisé pour une entreprise, les marchandises ou les biens confiés par des clients peuvent être exclus d’un contrat destiné à un usage privé, même lorsque les murs sont correctement garantis.
Local inoccupé : distinguer absence temporaire et changement durable d’usage
Un atelier fermé pendant l’hiver n’est pas nécessairement assimilé à un logement vacant. En revanche, une maison entière laissée sans occupant, avec ses bâtiments accessoires, peut relever de conditions particulières de surveillance, de chauffage ou de fermeture de l’eau.
Pour préparer les questions à poser à son assureur dans cette situation, consulter des repères sur l’assurance d’un bien immobilier vacant aide à distinguer les enjeux de l’inoccupation de ceux propres au gel. Les réponses opposables restent celles du contrat et des éventuels avenants.
Claire a intérêt à conserver un plan simple, quelques photographies et les échanges décrivant précisément l’usage du local. Lorsqu’une caractéristique manque ou paraît ambiguë, une confirmation écrite évite de découvrir l’interprétation de l’assureur après une fuite.
Avant d’examiner la cause du sinistre, il faut établir que le bon bâtiment, le bon réseau et les bons biens entrent dans le périmètre assuré.
Garantie gel et dégât des eaux : distinguer les dommages et les frais couverts
Une conduite endommagée et ses conséquences ne relèvent pas toujours du même poste
Une canalisation gelée peut être simplement obstruée par la glace, sans rupture ni écoulement. Dans ce cas, les dépenses engagées pour rétablir l’alimentation ne sont pas nécessairement indemnisables : une assurance de dommages n’est pas, par principe, un contrat d’entretien ou de dépannage universel.
Lorsque le tuyau éclate, il faut séparer deux éléments : sa remise en état et les détériorations provoquées par l’eau. Selon la rédaction des garanties, l’assureur peut couvrir les peintures abîmées tout en laissant à l’assuré le remplacement de la pièce à l’origine de la fuite.
À l’inverse, une garantie gel peut prévoir expressément certains dégâts subis par les conduites, radiateurs ou appareils raccordés. Son intitulé ne suffit toutefois pas : les équipements visés, leur implantation et les circonstances admises doivent être vérifiés ligne par ligne.
Chez Claire, trois dépenses apparaissent immédiatement : remplacer le raccord fendu, sécher la pièce et refaire le doublage. Elles résultent du même événement, mais peuvent dépendre de postes contractuels différents, avec des plafonds ou des conditions propres.
Tableau des garanties à contrôler pour une fuite après gel
| Poste à examiner | Ce qu’il peut couvrir selon le contrat | Point de vigilance |
|---|---|---|
| Dégât des eaux | Détériorations des murs, sols et biens assurés après une fuite garantie | Cause admise et couverture du bâtiment annexe |
| Gel des installations | Dommages directs aux conduites ou équipements expressément désignés | Réseaux extérieurs, locaux non chauffés et obligations hivernales |
| Recherche de fuite | Investigations destinées à localiser l’origine de l’écoulement | Conditions de déclenchement et remise en état après ouverture |
| Assistance d’urgence | Organisation d’un dépannage et parfois certains frais d’intervention | Accord préalable, plafond et reste à charge |
| Surconsommation d’eau | Une partie du coût de l’eau perdue si une extension le prévoit | Justificatifs, limites et articulation avec les règles du service des eaux |
Ce tableau sert à organiser la lecture, pas à présumer une prise en charge. Une recherche de fuite peut, par exemple, être soumise à l’existence d’un événement garanti ou à des modalités particulières lorsque l’ouverture d’une paroi est nécessaire.
La remise en état de cette ouverture constitue elle-même une question distincte. Faire casser une cloison pour atteindre un raccord ne signifie pas automatiquement que sa reconstruction sera intégralement financée au même titre que les dégâts causés par l’humidité.
Assistance, assèchement et pertes annexes : demander une réponse poste par poste
L’assistance peut envoyer un artisan sans payer l’ensemble de sa prestation. Il faut demander ce qui est inclus : déplacement, main-d’œuvre pendant une durée limitée, fournitures, majoration nocturne ou simple mise en relation avec un professionnel.
Les frais d’assèchement méritent aussi une validation : location d’un déshumidificateur, intervention d’une entreprise spécialisée ou consommation électrique associée. Une dépense utile doit rester justifiable et entrer dans les conditions prévues pour être remboursable.
Quant à la facture d’eau, elle ne se confond pas avec les dommages matériels. Un dispositif de plafonnement peut exister pour certaines fuites après compteur, sous conditions ; il ne couvre pas indistinctement toutes les installations ni toutes les causes de surconsommation.
Claire demande donc une position écrite pour chaque catégorie de frais, plutôt qu’une réponse générale sur « le sinistre ». La bonne question n’est pas seulement de savoir si le gel est assuré, mais quelles dépenses précises il permet de faire prendre en charge.
Exclusions de garantie et mesures de prévention : lire les obligations hivernales
Chauffage, vidange et coupure d’eau : des exigences qui varient selon les contrats
Les mesures de prévention constituent souvent le point décisif lorsqu’un incident survient dans un bâtiment peu utilisé. Un contrat peut imposer le maintien d’une température minimale, la fermeture de l’arrivée d’eau ou la vidange des installations pendant certaines absences ou périodes froides.
Ces obligations ne sont pas interchangeables. Fermer une vanne empêche l’arrivée d’eau supplémentaire, mais ne retire pas celle qui reste dans un tuyau ; isoler une conduite ralentit son refroidissement, sans garantir une protection suffisante lors d’un épisode prolongé.
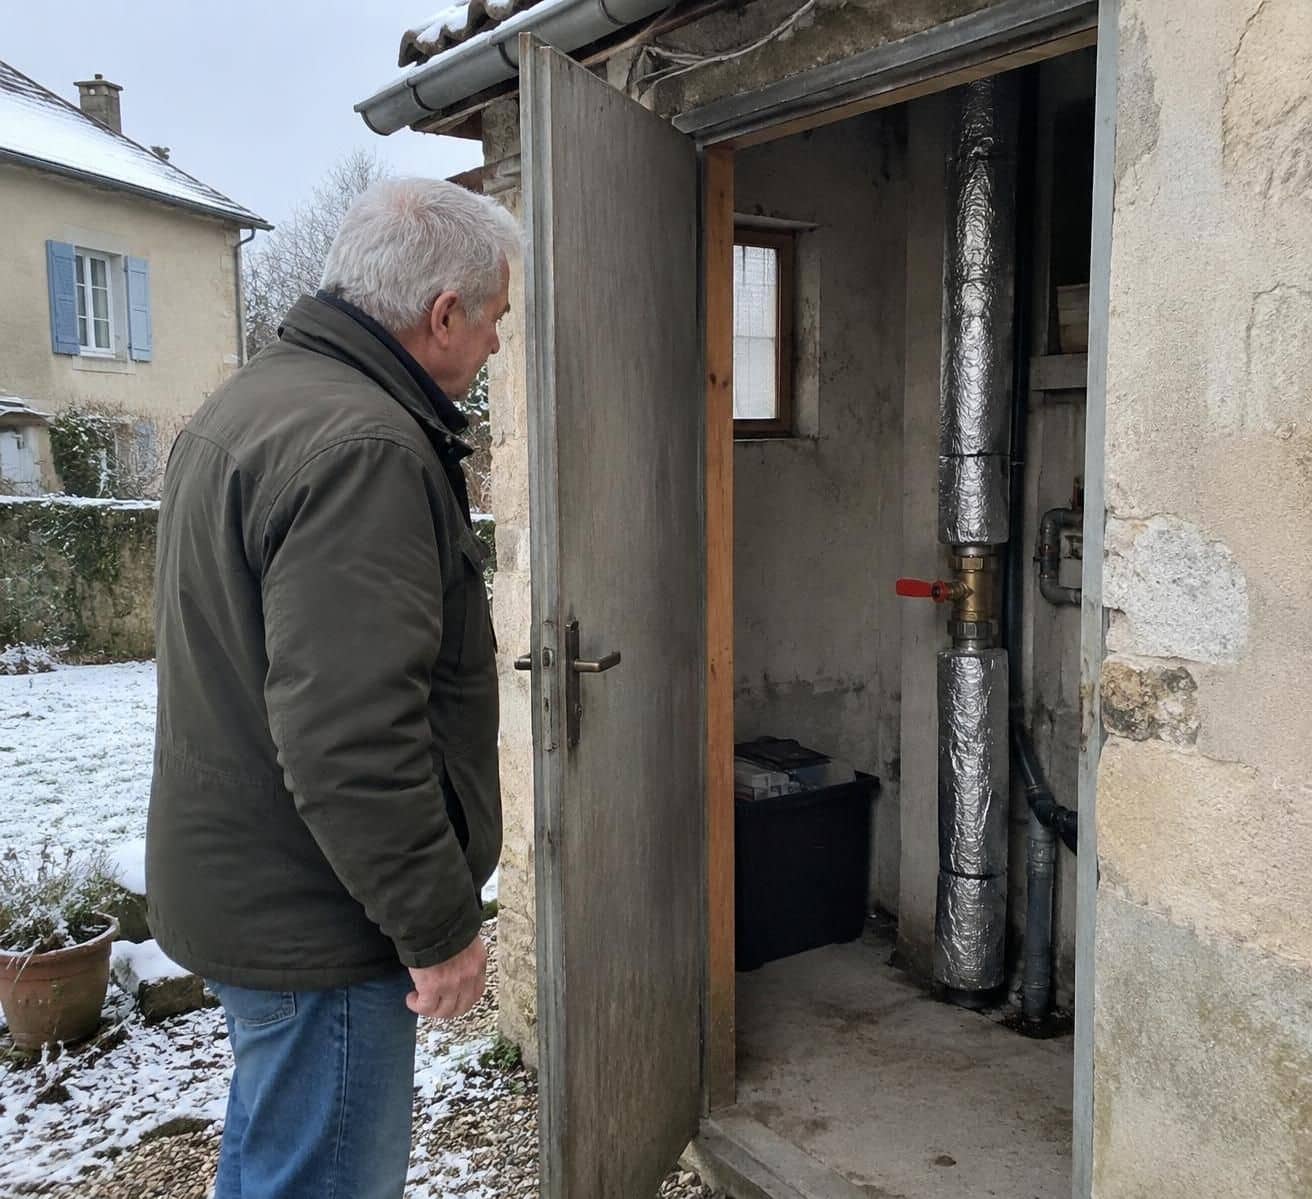
Claire avait entouré le réseau d’une gaine isolante, mais cela ne répondrait pas à une clause exigeant une mise hors eau de l’atelier. Inversement, l’absence de radiateur ne suffit pas à caractériser un manquement si aucune obligation de chauffage ne s’applique à ce local.
Il faut donc relever les circonstances exactes déclenchant chaque précaution : durée d’absence, période de l’année, présence d’un risque de gel ou caractéristique du bâtiment. Une consigne générale trouvée sur internet ne remplace jamais le texte effectivement souscrit.
Exclusion, sanction et défaut d’entretien : ne pas confondre les mécanismes
Les exclusions de garantie doivent être lues avec précision, sans considérer qu’une simple mention du froid autorise tout refus. En droit français, une clause d’exclusion doit notamment être formelle, limitée et présentée en caractères très apparents dans les conditions prévues par le Code des assurances.
Un défaut de précaution peut également relever d’une sanction contractuelle spécifique, et non d’une exclusion au sens strict. Selon la rédaction applicable, les conséquences peuvent différer : limitation, réduction d’indemnité ou absence de couverture dans une situation définie.
Il n’existe donc pas de règle universelle selon laquelle un local non chauffé serait toujours exclu. Il serait tout aussi trompeur d’affirmer que l’assureur doit systématiquement prouver le même lien causal, quelle que soit la nature juridique de la clause invoquée.
Le défaut d’entretien appelle une analyse distincte. Une conduite fortement corrodée, déjà fuyarde et laissée sans réparation ne soulève pas les mêmes questions qu’un raccord en bon état qui cède lors d’une période de températures négatives.
Prévenir le gel dans une dépendance sans créer de nouveau risque
Une protection efficace commence par un repérage des points vulnérables : passages près d’une ouverture, gaines traversant un mur extérieur, robinet de jardin et portions non enterrées. Le diagnostic d’un plombier est utile lorsque le réseau comporte des points bas ou des équipements difficiles à purger.
- Identifier les vannes pour isoler rapidement le local sans chercher dans l’urgence.
- Protéger les tronçons exposés avec des matériaux adaptés et vérifier leur état avant l’hiver.
- Organiser la vidange lorsque l’installation et les prescriptions contractuelles le nécessitent.
- Surveiller les températures et prévoir une visite en cas d’absence prolongée.
- Conserver les justificatifs d’entretien, de réparation et des travaux de protection.
Un appareil de chauffage improvisé près de cartons ou de solvants crée un danger supplémentaire. Un dispositif antigel électrique doit être adapté à l’installation, posé selon les prescriptions du fabricant et compatible avec les conditions de sécurité du local.
Dans l’atelier de Claire, la solution durable peut être une vanne dédiée associée à une purge accessible. La prévention la plus solide combine une installation techniquement adaptée, des gestes réalisables et des preuves simples de leur exécution.
Canalisation gelée dans une dépendance : sécuriser les lieux et déclarer le sinistre
Les premiers gestes pour limiter une fuite sans aggraver les dégâts
Au moment de la découverte, la priorité n’est pas de déterminer qui paiera, mais de mettre les personnes hors de danger. L’eau à proximité d’une prise, d’une rallonge ou d’une machine impose une prudence particulière : ne pas pénétrer dans une zone présentant un risque électrique.
Fermez l’arrivée d’eau si elle est accessible sans danger. La coupure électrique ne doit être effectuée que depuis un emplacement sec et sûr ; lorsqu’un doute subsiste sur l’installation, l’intervention d’un professionnel s’impose avant toute remise en service.
Une conduite encore prise dans la glace ne doit pas être chauffée au chalumeau ou à la flamme. Un dégel progressif, adapté au matériau et à l’environnement, évite d’ajouter un incendie ou une détérioration thermique au problème initial ; un plombier peut sécuriser cette opération.
Chez Claire, le raccord fuit déjà : elle isole l’alimentation de l’atelier, déplace les objets restés au sec et contacte l’assistance. Elle photographie ensuite la pièce, sans retarder les mesures indispensables pour limiter l’écoulement.
Déclaration de sinistre : respecter le délai prévu et décrire les faits
La déclaration de sinistre doit être adressée à l’assureur selon les modalités prévues : espace client, téléphone complété par un écrit ou courrier. Pour ce type d’événement, le délai contractuel ne peut pas être inférieur à cinq jours ouvrés à compter du moment où l’assuré en a connaissance.
Il ne faut donc pas attendre le devis définitif, ni confondre la date supposée de la rupture avec celle de sa découverte. Une première déclaration peut être complétée ensuite par les factures, le diagnostic technique et l’inventaire détaillé des biens touchés.
Décrivez les observations sans présenter une hypothèse comme une certitude. « Raccord fendu découvert après plusieurs nuits de gel » restitue les faits ; affirmer une cause technique définitive avant l’examen du professionnel peut compliquer inutilement le dossier.
Un retard ne permet pas automatiquement de refuser toute prestation. La déchéance pour déclaration tardive suppose notamment une clause applicable et la preuve, par l’assureur, d’un préjudice causé par ce retard ; elle ne peut pas être opposée dans les cas de force majeure prévus par la loi.
Photos, pièces remplacées et devis : préserver les éléments utiles
Les photographies doivent montrer à la fois l’ensemble de la pièce et les détails significatifs : emplacement du tuyau, fissure, traces d’humidité et objets détériorés. Les images prises avant nettoyage permettent de comprendre le trajet de l’eau et l’étendue initiale des atteintes.
Demandez au réparateur une facture distinguant la mise en sécurité, le diagnostic et la réparation définitive. Un compte rendu indiquant l’emplacement de la rupture et l’état apparent de l’installation sera plus utile qu’une ligne unique intitulée « dépannage plomberie ».
Conservez la pièce défectueuse lorsqu’il est possible de le faire sans danger. Les objets dégradés ne devraient pas être jetés avant accord ou examen, sauf nécessité sanitaire ou de sécurité, auquel cas des photographies et justificatifs détaillés deviennent particulièrement importants.
Les travaux d’urgence ne doivent pas attendre si l’eau continue à provoquer des dégâts. En revanche, pour les réfections non urgentes, demandez les instructions de l’assureur avant de remplacer les revêtements ou de fermer les parois ouvertes.
Un dossier convaincant repose sur une chronologie vérifiable et des preuves conservées, pas sur une accumulation de travaux réalisés trop vite.
Indemnisation après gel : calculer le reste à charge et discuter une décision
Franchise, vétusté et plafonds : comprendre le montant réellement versé
L’accord de principe de l’assureur ne signifie pas que toutes les factures seront remboursées intégralement. L’indemnisation dépend des postes garantis, du montant des dommages retenus, des limites contractuelles et des modalités d’évaluation applicables aux bâtiments comme à leur contenu.
La franchise correspond à la part restant à la charge de l’assuré selon le contrat. Elle peut être fixe, proportionnelle ou assortie de règles particulières ; son application doit être vérifiée sans supposer qu’une franchise distincte sera nécessairement déduite pour chaque facture.
La vétusté traduit, quant à elle, l’ancienneté ou l’état d’usage des éléments endommagés. Une formule prévoyant une valeur à neuf peut permettre un complément, mais généralement sous conditions : remplacement effectif, justificatifs et respect d’un délai déterminé.
Imaginons, à titre purement illustratif, que les dépenses couvertes de Claire soient retenues à 3 000 euros après évaluation et que la franchise applicable soit de 250 euros. Le versement serait alors de 2 750 euros, avant d’autres ajustements éventuels prévus au contrat.
Réparer à l’identique ou améliorer l’installation : séparer les budgets
Un sinistre révèle parfois une faiblesse ancienne : passage trop exposé, absence de purge ou robinet mal placé. La remise en état peut être couverte alors que le déplacement complet du réseau, destiné à améliorer sa résistance au froid, reste à financer séparément.
Cette distinction doit apparaître sur les devis. Faire chiffrer d’un côté la réparation des éléments détériorés et de l’autre les améliorations envisagées facilite l’analyse, limite les contestations et permet de décider des travaux sans mélanger leurs finalités.
Le séchage mérite une attention comparable. Repeindre une paroi encore humide peut conduire à des cloques ou à des moisissures ; une mesure d’humidité et un délai adapté évitent de payer deux fois une intervention qui semblait terminée.
Si le local doit rester longtemps inutilisé après le chantier, il faut aussi réexaminer ses conditions d’assurance. Les démarches pour adapter la couverture d’un bâtiment durablement inoccupé sont pertinentes lorsque cette situation concerne le bien assuré, au-delà d’une simple fermeture saisonnière de l’annexe.
Refus ou proposition insuffisante : demander les motifs et les calculs
Face à un refus, demandez une décision écrite citant la clause invoquée et les faits retenus. Il faut pouvoir déterminer si le désaccord porte sur le périmètre du bâtiment, l’origine du dommage, une obligation de prévention ou le montant évalué.
Claire peut alors répondre point par point : avenant mentionnant l’atelier, justificatif de purge, photographies de l’isolation ou rapport du plombier. Une contestation précise est plus efficace qu’une demande générale de réexamen, car elle identifie exactement l’élément à corriger.
Lorsqu’une expertise a été réalisée, demandez communication des éléments techniques et du chiffrage sur lesquels repose la position de l’assureur. Une contre-expertise peut être envisagée ; ses frais ne sont pas automatiquement pris en charge, sauf garantie ou accord applicable.
Si les échanges ordinaires n’aboutissent pas, adressez une réclamation au service désigné dans le contrat, puis envisagez la médiation selon les conditions de recevabilité. La prescription en matière d’assurance est en principe de deux ans, avec des règles particulières de point de départ et d’interruption : une contestation doit être suivie sans laisser les délais courir sans contrôle.
Une canalisation gelée sans fuite est-elle couverte par l’assurance habitation ?
Pas automatiquement. En l’absence de dommage garanti, le dégel ou le dépannage peut rester à votre charge. Vérifiez la garantie gel et l’assistance, qui peuvent prévoir des prestations spécifiques.
Un garage non chauffé est-il forcément exclu en cas de gel ?
Non. La réponse dépend de la déclaration du garage, des installations couvertes et des précautions imposées. Une obligation de vidange ou de fermeture de l’eau peut toutefois conditionner la prise en charge.
Faut-il attendre l’expert avant de faire réparer une fuite ?
Les mesures urgentes nécessaires pour arrêter l’eau et éviter l’aggravation des dommages doivent être prises sans attendre. Photographiez les lieux, conservez les pièces lorsque cela est possible et demandez les instructions de l’assureur pour les travaux non urgents.
La réparation du tuyau et les dégâts sur les murs sont-ils indemnisés ensemble ?
Pas nécessairement. Les conséquences de l’écoulement peuvent être couvertes alors que la réparation de la conduite relève d’une autre garantie ou reste exclue. Demandez une réponse distincte pour chaque poste de dépense.
Quel délai respecter pour déclarer un dégât des eaux après le gel ?
Le contrat fixe le délai de déclaration, qui ne peut pas être inférieur à cinq jours ouvrés à partir de la connaissance du sinistre pour ce type d’événement. Déclarez rapidement, même si tous les devis et justificatifs ne sont pas encore disponibles.